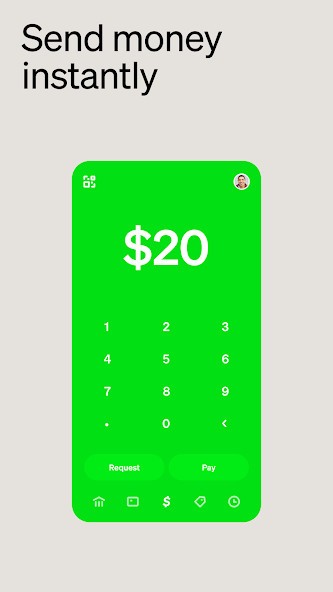
Cash App. Un nome che suona quasi come un gioco, e invece è una piccola rivoluzione tascabile: un’app per muovere denaro in un lampo, solo col telefono in mano. Niente file, niente IBAN da decifrare, solo un tocco e via. Immagina la scena: hai appena finito una cena con gli amici, il conto arriva e qualcuno dice “facciamo alla romana?”. In due secondi puoi saldare la tua parte, o mandare un regalo di compleanno senza rovistare nel portafoglio pieno di banconote stropicciate. Tutto digitale, tutto immediato. Ma la storia non finisce lì.
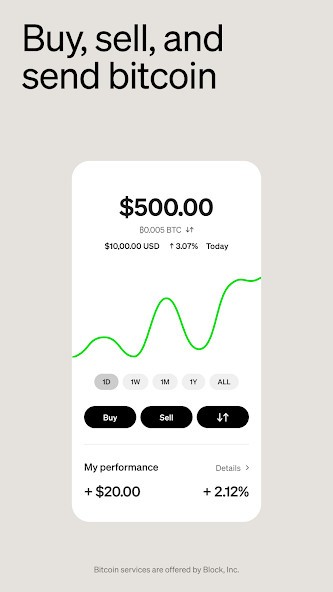
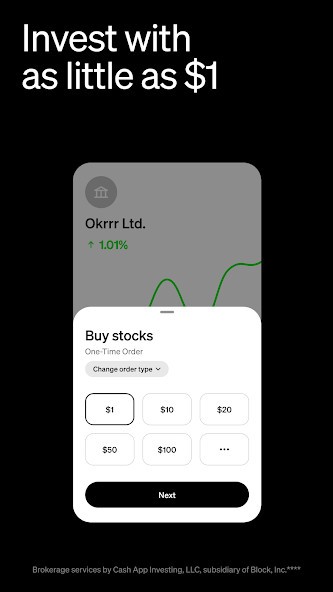
Perché Cash App non si accontenta più di essere “solo” un sistema per scambiarsi soldi tra amici; ormai è diventata una specie di coltellino svizzero finanziario: servizi bancari, carta di debito personalizzabile, compravendita di Bitcoin e persino investimenti: tutto dentro la stessa app. Un piccolo ecosistema economico nel palmo della mano.
La cosa più sorprendente? La sua leggerezza. Apri l’app, scrivi l’importo, scegli il contatto e puff: il denaro vola. Nessuna burocrazia, nessuna attesa snervante davanti allo sportello. Tutto succede lì dentro, spesso in pochi secondi. Vuoi aggiungere fondi o prelevarli? Colleghi il tuo conto o la tua carta e sei pronto a partire. E se hai del credito sull’app, puoi usarlo direttamente con la Cash Card: una carta di debito che puoi personalizzare come vuoi, legata al tuo saldo digitale. Dietro le quinte c’è Block, Inc. (una volta si chiamava Square), e il pubblico a cui parla è chiaro: persone che vogliono spostare piccole somme senza intoppi, senza perdere tempo, con la naturalezza con cui si manda un messaggio vocale. Paghi la spesa? Fatto.
Lasci la mancia al barbiere? In un attimo. Mandi qualche euro a tua nipote per il pranzo? Già arrivati. Cash App trasforma i gesti quotidiani in qualcosa di quasi invisibile: denaro che scorre come acqua tra le dita, ma sempre sotto controllo.
Perché dovrei scaricare Cash App?
Ti è mai capitato di dover restituire dei soldi a qualcuno o di dividere al volo un conto al ristorante? Fastidioso, vero? Ecco, con Cash App la faccenda si risolve in un lampo, senza drammi né calcoli sul tovagliolo. Un paio di tocchi. Stop. Niente contanti da cercare nelle tasche o coordinate bancarie da chiedere con imbarazzo: scrivi “per la pizza”, invii o ricevi, e puff, entrambi ricevete la notifica come se il denaro avesse le ali. La cosa bella? Ti lascia respirare.
Puoi tenere i soldi direttamente nel saldo dell’app oppure spostarli sul tuo conto collegato quando ti gira, senza orari d’ufficio o sportelli da inseguire. C’è il trasferimento classico, quello lento come una domenica pomeriggio, oppure quello istantaneo (fulmineo ma con una piccola commissione che ti fa pensare “vabbè, ne vale la pena”). Poi c’è lei: la Cash Card.
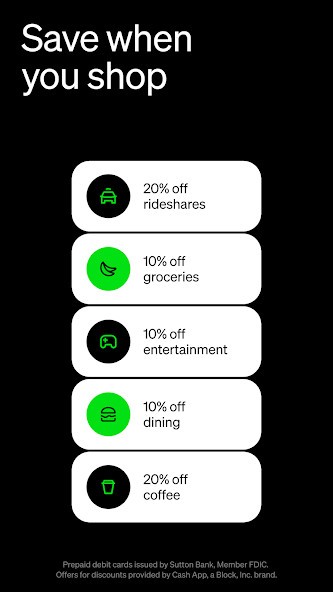
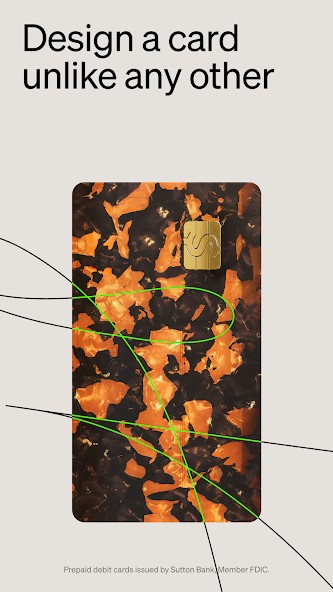
Fisica o digitale, come preferisci. Funziona come una normale carta di debito ma pesca i fondi direttamente dal tuo saldo Cash App. La usi nei negozi, online, persino al bancomat se vuoi sentire ancora l’odore delle banconote. E puoi personalizzarla (colore, firma, disegnino: roba che ti fa sorridere ogni volta che la tiri fuori dal portafoglio). Ah, e non dimenticare i Boosts. Piccole magie quotidiane: sconti minuscoli ma gustosi che puoi applicare alla tua carta. Tipo dieci per cento in meno sul caffè del mattino o un dollaro risparmiato sul panino del fast food preferito. Cambiano spesso, si attivano in un attimo e ti fanno sentire furbo solo per aver usato l’app. Sicurezza? Non è un optional.
Cash App cripta tutto e tiene d’occhio le truffe come un cane da guardia digitale; tu puoi aggiungere PIN, impronta digitale e notifiche per sapere sempre chi tocca i tuoi soldi. Se perdi la carta o te la rubano (niente panico) la metti in pausa o la disattivi in due secondi netti. In sintesi: avere Cash App sul telefono è come avere un piccolo centro di controllo finanziario in tasca. Mandi, spendi, risparmi: tutto lì dentro, nel palmo della mano. E per una volta, il denaro sembra quasi… obbediente.
Cash App è gratuito?
Sì, scaricare Cash App non costa nulla. Gratis pure usarla. Ma la cosa interessante è che puoi mandare e ricevere soldi come se niente fosse, senza tirare fuori un centesimo in più. Poi, certo, c’è sempre quel piccolo dettaglio: i depositi istantanei e quelli in Bitcoin a volte chiedono la loro minuscola tassa, quasi simbolica ma fastidiosa come una zanzara d’estate. La Cash Card? Libera pure lei, puoi usarla dove vuoi; solo che, se ti viene voglia di prelevare al bancomat, occhio: qualche sportello si fa pagare il disturbo, a meno che tu non tenga un certo saldo o rispetti certi requisiti di deposito.
Con quali sistemi operativi è compatibile Cash App?
Funziona ovunque. Android, iPhone… poco importa: Cash App ci sguazza in entrambi i mondi. La trovi nei soliti posti, Google Play o App Store, quei bazar digitali dove scarichi tutto e il contrario di tutto. Ma se pensi di cavartela solo col browser, preparati a un mezzo compromesso: sì, puoi entrare dal web, dare un’occhiata ai tuoi soldi, magari curiosare tra le impostazioni. Però il vero gioco, quello dove spedisci denaro con un tocco, controlli il saldo mentre aspetti il caffè e maneggi la tua Cash Card come un piccolo talismano tecnologico… beh, quello vive nell’app mobile. Scaricala e basta.
Quali sono le alternative a Cash App?
Cash App non è certo l’unica app per mandare soldi o gestire pagamenti digitali. È famosa, sì, ma non è l’unica stella nel cielo. Ci sono altre soluzioni, due o tre nomi che vale la pena buttare sul tavolo, ognuna con la propria filosofia su come far girare il denaro da uno smartphone all’altro, come se fosse una stretta di mano virtuale.
Venmo, per esempio. È diventata una specie di piazza pubblica dei pagamenti: quando invii o ricevi denaro, tutto appare in un feed condiviso (tranquillo, senza cifre), condito da emoji e note che rendono il gesto quasi affettuoso. Ti divide il conto della pizza, ti salva l’affitto del mese, e dietro le quinte c’è PayPal che la possiede.
Ora ha pure carte di debito e un occhio alle criptovalute; insomma, una piattaforma peer‑to‑peer con un’anima giocosa e un’energia da social network.
Poi c’è Stripe. Altro pianeta. È roba più da imprenditori, da chi vive di fatture e negozi online. Se hai un piccolo business o una micro‑impresa laterale, lei è la tua alleata: ricevi pagamenti, abbonamenti, gestisci transazioni come un direttore d’orchestra digitale. Ma non puoi usarla per mandare venti euro a un amico: non è fatta per quello. È solida, elastica e onnipresente tra gli shop virtuali. Skrill invece gioca sul fronte internazionale. Un portafoglio digitale che attraversa confini come se fossero linee disegnate a matita: supporta più valute, offre funzioni per lo shopping online, criptovalute e carte prepagate. Negli Stati Uniti non ha lo stesso peso di Cash App o Venmo, ma se devi muovere soldi all’estero o fare affari fuori casa… beh, torna utile eccome. E le commissioni? Più leggere di certe banche ingessate.
E poi c’è lei: PayPal. Il nome che tutti conoscono, quello che ispira fiducia anche ai più diffidenti. Non ha la leggerezza disinvolta di Cash App, ma compensa con strumenti per aziende e protezioni per chi compra, roba che molti considerano indispensabile. Ti permette di inviare denaro a chiunque abbia un’e‑mail, fare acquisti online senza tremare e collegare conti bancari o carte di credito in pochi clic. Forse non è la più moderna del gruppo, ma è testata, solida e accettata praticamente ovunque sul pianeta.